
Introduction
Dans le contexte de la pandémie de COVID-19, la reconstruction des chaînes d’approvisionnement mondiales est fondée sur la géopolitique plutôt que sur la seule efficacité économique facilitée par la mondialisation. Il s’agit d’un effort sans précédent. Les chaînes d’approvisionnement mondiales dans divers secteurs ont évolué en fonction des avantages économiques spécifiques des différents pays qui contribuent aux diverses étapes du réseau d’approvisionnement. Ces avantages vont du statut de fournisseur de matières premières, de produits intermédiaires, de pièces et de composants à la capacité de concevoir et de commercialiser. Les producteurs de différents pays disposant d’avantages distincts ont été regroupés pour maximiser l’efficacité économique, mais cette logique est désormais contestée par les développements géopolitiques. L’efficacité économique seule n’est plus le moteur des chaînes d’approvisionnement, les impératifs géopolitiques devenant des facteurs importants dans l’organisation de ces réseaux.
Ce dossier tente d’évaluer la faisabilité des efforts géopolitiques de réorientation des chaînes d’approvisionnement. Elle se penche sur le caractère des perturbations de la chaîne d’approvisionnement avant et après l’épidémie de COVID-19 pour comprendre comment la géopolitique est devenue un moteur majeur de ces réseaux. Il examine les perspectives d’alignement des fondamentaux économiques des chaînes d’approvisionnement sur la poussée géopolitique. Il soutient que les efforts de réorganisation des chaînes d’approvisionnement par des coalitions multi-pays telles que le Dialogue de sécurité quadrilatéral (Quad) se heurteront à des difficultés lorsqu’elles tenteront de concilier impératifs géopolitiques et efficacité économique.
Comprendre les perturbations de la chaîne d’approvisionnement
Les entreprises mondiales étaient aux prises avec des perturbations des chaînes d’approvisionnement bien avant le début de la pandémie de COVID-19. Ces dernières années, diverses chaînes d’approvisionnement ont été perturbées pour diverses raisons, les calamités naturelles étant le facteur de perturbation le plus important (voir tableau 1).
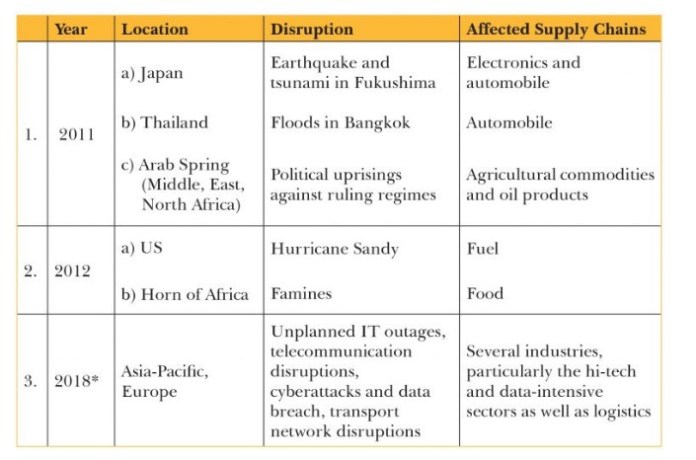
Source : Forum économique mondial [1] et Banque asiatique de développement [2].
Le tremblement de terre de Fukushima en 2011 a été le premier événement de conséquence à attirer l’attention des entreprises mondiales sur les vulnérabilités d’approvisionnement des chaînes d’approvisionnement qui utilisent des semi-conducteurs[a],[3]. Les inondations généralisées en Thaïlande la même année ont renforcé les enseignements tirés de la catastrophe de Fukushima sur l’impuissance des assembleurs en aval[4] dans plusieurs chaînes d’approvisionnement en ce qui concerne les dépendances critiques pour l’approvisionnement en pièces et composants de quelques pays sélectionnés (la Thaïlande et le Japon, dans ces cas). D’autres calamités naturelles, comme l’ouragan Sandy aux États-Unis en 2012 et les famines dans plusieurs pays d’Afrique au début de la dernière décennie, ont entraîné des perturbations généralisées de la chaîne d’approvisionnement[5].
En effet, les entreprises mondiales ont identifié les catastrophes naturelles et les phénomènes météorologiques extrêmes comme les risques les plus importants pour le fonctionnement ininterrompu des chaînes d’approvisionnement[6]. Les troubles politiques et les conflits sociaux, comme le printemps arabe en Asie occidentale, sont d’autres facteurs importants qui ont provoqué des perturbations. Vers la fin de la dernière décennie, juste avant l’apparition de COVID-19 en janvier 2020, les perturbations informatiques imprévues ont été considérées comme des causes majeures de rupture des chaînes d’approvisionnement, au même titre que les phénomènes météorologiques défavorables, les cyberattaques, les violations de données et les catastrophes naturelles[7].
Alors que les perturbations pré-pandémiques étaient sporadiques et souvent localisées dans leurs impacts, les bouleversements causés par COVID-19 ont été de grande ampleur. En effet, ces perturbations, qui ont commencé par les fermetures strictes introduites en Chine à partir du début de 2020 pour enrayer la pandémie (en particulier dans la province de Wuhan), ont affecté de nombreuses chaînes d’approvisionnement qui dépendaient largement de ce pays pour leur approvisionnement. Wuhan est l’une des principales plaques tournantes de l’approvisionnement en Chine, avec plus de 900 entreprises du classement Fortune 500 ayant des liens d’approvisionnement avec la province[8]. L’impact de la fermeture de Wuhan a été, comme on pouvait s’y attendre, profond : les pénuries d’approvisionnement ont entraîné des réductions de production dans diverses chaînes d’approvisionnement, et ont pris des proportions plus importantes lorsque la pandémie s’est étendue à l’Asie du Sud-Est et que la région a introduit des fermetures qui ont affecté davantage d’approvisionnement.
La Chine a pu se remettre de la pandémie plus rapidement que les autres régions du monde, ce qui a permis une reprise des activités dans plusieurs chaînes d’approvisionnement. Cependant, elle a depuis connu des perturbations périodiques - comme la fermeture du port de Ningbo-Zhoushan, l’un des ports de marchandises les plus fréquentés de la région Asie-Pacifique, en août 2021 en raison d’une épidémie de COVID-19 parmi les travailleurs - qui ont entraîné de graves perturbations dans les mouvements de conteneurs et de marchandises[9].
Les chaînes d’approvisionnement restent sujettes aux perturbations ; les enquêtes auprès des entreprises indiquent que divers facteurs, notamment les maladies humaines, la perte de compétences, les perturbations du transport, les échecs de l’externalisation et les faillites, sont les principaux facteurs de perturbation de la chaîne d’approvisionnement après le COVID-19[10]. L’urgence de s’adapter aux modes opérationnels numériques pendant la pandémie a entraîné des pertes d’efficacité et des perturbations occasionnelles dans les chaînes d’approvisionnement, car les différentes entreprises aux divers niveaux des réseaux se sont numérisées à des rythmes différents[11]. [La prévalence de la pandémie dans la région Asie-Pacifique a également entraîné des fermetures industrielles périodiques qui ont eu un impact sur des chaînes d’approvisionnement vitales, comme les semi-conducteurs[b],[12] et les grandes batteries, la production restant inférieure à la capacité au Japon, en Corée, à Taïwan, en Chine et en Malaisie, qui sont tous des sources importantes de puces électroniques et de batteries au lithium.
Les perturbations des chaînes d’approvisionnement au cours de la période post-pandémique ont eu pour effet de renforcer leur résilience face à des exigences imprévues, telles que celles découlant de la pandémie et de sa persistance. Du point de vue de l’entreprise, la résilience est considérée comme l’aptitude des chaînes d’approvisionnement à acquérir des capacités d’adaptation pour résister aux perturbations imprévues et reprendre leurs fonctions normales[13]. Le Forum économique mondial définit la résilience comme “la capacité d’une chaîne d’approvisionnement mondiale à se réorganiser et à assurer ses fonctions essentielles en permanence, malgré l’impact des chocs externes et/ou internes subis par le système”[14].
Un aspect essentiel des efforts visant à renforcer la résilience consiste à œuvrer à la diversification des sources d’approvisionnement en réduisant la dépendance à l’égard de quelques sites d’approvisionnement clés. La nécessité de diversifier a été renforcée par la volonté de découpler les chaînes d’approvisionnement des pays qui sont les principales plaques tournantes de l’approvisionnement et qui pourraient être enclins à exploiter cet avantage pour des raisons géopolitiques. Cette caractéristique géopolitique distincte de l’effort multi-pays en cours pour réorganiser les chaînes d’approvisionnement par des stratégies de diversification des sources d’approvisionnement est un résultat notable de COVID-19.
Facteurs géopolitiques
Le monde moderne, profondément intégré, présente d’importantes possibilités de coercition économique de la part de certains pays. L’intégration étroite des différents stades de la production économique, symbolisée par les chaînes d’approvisionnement mondiales bien soudées et dispersées dans l’espace, rend tous les acteurs impliqués dans les chaînes d’approvisionnement vulnérables au “pouvoir” dont chacun dispose dans la gestion de ces réseaux. Ces pouvoirs peuvent être utilisés pour obtenir des avantages géopolitiques par les pays qui sont conscients de l’influence stratégique que leur confèrent leurs entreprises dans les chaînes d’approvisionnement. En effet, plusieurs pays ont montré une tendance accrue à de telles actions, comme en témoigne la multiplication des mesures économiques coercitives, telles que les interdictions ou les restrictions d’importation et d’exportation, l’imposition de droits de douane discriminatoires sur les importations et les exigences strictes en matière de localisation (en particulier pour la propriété intellectuelle précieuse des processus techniques et du savoir-faire)[15].
La tendance à recourir à des mesures économiquement coercitives a été particulièrement marquée au cours de la dernière décennie, lorsque les “guerres commerciales” entre pays sont devenues courantes. Ces guerres se caractérisent par des actions unilatérales de restriction du commerce menées par des pays économiquement forts et capables d’utiliser leurs atouts géoéconomiques pour en tirer des avantages géopolitiques. La guerre commerciale entre les États-Unis et la Chine en est un bon exemple.
En mars 2018, l’administration Trump a lancé des actions commerciales unilatérales en augmentant les droits de douane sur les importations considérées comme stratégiques pour les intérêts nationaux des États-Unis (articles en acier et en aluminium) et en escaladant les droits de douane sur plusieurs articles importés spécifiquement de Chine. Les droits de douane sur toutes les importations d’acier et d’aluminium aux États-Unis ont été augmentés de 25 % et de 10 %, respectivement[16]. Séparément, des droits de douane ont été imposés sur les importations en provenance de Chine. L’Union européenne, le Canada, la Russie et de nombreux autres pays ont réagi aux tarifs douaniers américains sur l’acier et l’aluminium en imposant des tarifs de rétorsion et en déposant des plaintes officielles auprès de l’Organisation mondiale du commerce (OMC)[18], et plusieurs pays, dont la Chine, l’Inde, la Russie, la Thaïlande, l’Union européenne, le Mexique, le Canada, le Brésil et Singapour, ont déposé des plaintes contre les États-Unis auprès de l’OMC.
La Chine aussi a depuis longtemps tendance à recourir à la coercition commerciale dans ses relations avec les autres pays. Parmi les exemples notables, citons le blocage par la Chine des exportations de minerais de terres rares vers le Japon au cours d’un différend sur les îles Senkaku en mer de Chine orientale (en 2010), et d’autres mesures de coercition commerciale prises à divers moments contre les Philippines (en 2012), Taïwan (en 2016), la Corée du Sud (en 2017) et, plus récemment, l’Australie (en 2020)[19].
Il est important de noter qu’aucune des actions coercitives de la Chine n’a été imposée pour atteindre des objectifs économiques nationaux spécifiques, tels que la protection des industries locales contre la concurrence étrangère, ce qui était l’objectif ostensible des mesures de restriction du commerce de l’administration Trump. [L’administration Trump s’est servie du poids économique des États-Unis pour remanier plusieurs accords commerciaux existants (tels que l’Accord de libre-échange nord-américain et l’Accord de libre-échange entre les États-Unis et la Corée) en y intégrant des dispositions plus avantageuses pour les industries et les travailleurs américains, afin de s’assurer des gains politiques nationaux[20]. Cela est visible en Europe, où un différend diplomatique avec la Lituanie découlant du fait que cette dernière a autorisé l’accès consulaire de Taïwan sur son territoire a conduit la Chine à imposer des sanctions commerciales au pays et à faire pression sur les entreprises européennes pour qu’elles cessent de commercer avec la Lituanie[21].
L’objectif de “punition” de la coercition commerciale est peut-être mieux illustré par les actions de la Chine contre l’Australie après l’affaire COVID-19. La dépendance économique de l’Australie à l’égard de la Chine est frappante - la Chine est son plus grand marché d’exportation et sa plus grande source d’importations[22]. Au lendemain du COVID-19, la Chine a restreint les principales exportations australiennes, telles que l’orge, les céréales, le bœuf, le charbon, le vin et le sucre, en augmentant les droits de douane (orge), en interdisant les importations (céréales, bœuf), en ouvrant des enquêtes antidumping (vin) et en demandant aux entreprises locales de différer leurs achats (charbon). Les touristes chinois ont également été découragés de se rendre en Australie, tout comme les étudiants chinois, qui ont été encouragés à explorer d’autres lieux d’études supérieures. Ces actions coercitives ont été motivées par le rôle de premier plan joué par l’Australie pour inciter l’Organisation mondiale de la santé à mener une enquête indépendante sur les origines du COVID-19, ce qui a irrité la Chine[23]. En effet, ces actions contre l’Australie ont été les dernières d’une série de comportements similaires de la Chine à l’encontre de partenaires commerciaux avec lesquels elle a des différends diplomatiques, laissant peu de doutes sur son intention d’utiliser les actions commerciales à des fins politiques.
Les vulnérabilités des chaînes d’approvisionnement mondiales découlant d’une forte dépendance à l’égard des sources d’approvisionnement ont été favorisées par les progrès industriels de ces dernières décennies. La croissance exponentielle de l’utilisation d’articles de haute technologie, tels que les smartphones, les tablettes et les ordinateurs portables, a accru la dépendance de ces chaînes d’approvisionnement vis-à-vis des pays sources de ces produits. La Chine domine désormais largement les différentes étapes de la production dans ces chaînes spécifiques et l’inquiétude grandit quant à la possibilité que le pays “arme” son contrôle économique sur les différents réseaux d’approvisionnement à son avantage géopolitique[24]. COVID-19 a accentué ces craintes, la Chine jouissant d’un énorme pouvoir dans des industries stratégiques telles que les produits pharmaceutiques et les minéraux critiques en raison de ses abondantes ressources nationales. Cette situation, associée à la tendance de la Chine à recourir à des tactiques coercitives à l’encontre de partenaires commerciaux diplomatiquement “errants”, a stimulé la diversification des sources d’approvisionnement et la délocalisation des chaînes d’approvisionnement hors du continent.
La militarisation des chaînes d’approvisionnement doit être comprise dans le contexte du conflit entre les États-Unis et la Chine, qui repose sur la course à la suprématie technologique[25]. Le conflit s’explique par le principe du techno-nationalisme, qui lie les capacités technologiques nationales à la sécurité nationale et au progrès économique. La course à la domination des technologies critiques et de leurs chaînes d’approvisionnement mondiales est inévitable à cet égard. Un résultat inévitable du conflit a été la nécessité de conserver le contrôle des chaînes d’approvisionnement en technologies critiques (par exemple, les semi-conducteurs, les minerais de terres rares, les télécommunications et les produits pharmaceutiques) qui ont une incidence importante sur les intérêts de sécurité nationale des deux pays, y compris les efforts visant à étendre l’influence stratégique sur l’ordre mondial. COVID-19 a accentué les tendances concurrentielles entre les Etats-Unis et la Chine à cet égard. Son déclenchement a révélé l’importance de “s’approprier” les chaînes d’approvisionnement vitales en diversifiant les sources d’approvisionnement et en renforçant les capacités locales.
La volonté géopolitique de sortir les chaînes d’approvisionnement de la Chine après le COVID-19 a donné lieu à une vague d’activités entre les pays, principalement les États-Unis et leurs alliés (comprenant des puissances moyennes mondiales avec de grandes économies), afin de s’unir pour sauvegarder les chaînes d’approvisionnement. Les initiatives les plus notables sont le Quad (comprenant l’Australie, l’Inde, le Japon et les États-Unis), l’Initiative pour la résilience des chaînes d’approvisionnement (SCRI) de l’Inde, du Japon et de l’Australie, et l’engagement du G7 à renforcer les chaînes d’approvisionnement. Ces trois initiatives ont en commun l’inquiétude de voir les chaînes d’approvisionnement devenir des armes au service de la sécurité et des objectifs stratégiques de pays qui possèdent les capacités géoéconomiques de perturber ces réseaux. Les initiatives visent à neutraliser l’influence que la Chine peut exercer sur les chaînes d’approvisionnement, et cet objectif ressort clairement de leur composition - tous les pays sont, sinon des alliés de défense des États-Unis, du moins d’importants partenaires stratégiques des États-Unis, menacés par la perspective de voir la Chine exploiter son poids économique à des fins de projection de puissance géopolitique.
À l’avenir, les États-Unis et la Chine sont susceptibles de travailler avec leurs alliés pour atteindre ces objectifs. Le résultat de ces efforts sera de faire des chaînes d’approvisionnement des instruments d’influence stratégique ; les deux pays et leurs alliés cherchant à contrôler de plus en plus de chaînes d’approvisionnement critiques, celles-ci deviendront des outils géoéconomiques de rivalité géopolitique.
Aligner la géopolitique sur les affaires
Des efforts diplomatiques considérables ont été investis dans la résurgence de la Quadrilatérale au milieu de la pandémie. COVID-19 a insufflé une nouvelle énergie à la Quadrilatérale, les membres du groupe s’engageant à travailler ensemble pour renforcer la résilience des chaînes d’approvisionnement mondiales. La première itération de cet engagement a eu lieu lors de la réunion des ministres des affaires étrangères à Tokyo en octobre 2020[26], et a été réaffirmée par les chefs d’État de la Quadrilatérale lors de leurs réunions de mars et septembre 2021 : “Nous cartographions la chaîne d’approvisionnement des technologies et des matériaux critiques, y compris les semi-conducteurs, et affirmons notre engagement positif en faveur de chaînes d’approvisionnement résilientes, diversifiées et sûres pour les technologies critiques, en reconnaissant l’importance des mesures et des politiques de soutien gouvernementales qui sont transparentes et axées sur le marché”[27].
L’accent mis sur le soutien des gouvernements est en résonance avec les sentiments exprimés par le SCRI. La SCRI a été proposée par le Japon, l’Inde et l’Australie, tous membres de la Quadrilatérale, en septembre 2020[28] et a été amplifiée en avril 2021[29]. En effet, étant donné la similitude des objectifs et la communauté des membres, l’initiative pourrait bien être intégrée à la Quadrilatérale à l’avenir.
Il convient également de noter que l’accent général mis sur l’augmentation de la résilience des chaînes d’approvisionnement, en particulier celles qui impliquent des technologies et des matériaux critiques (et, par conséquent, sensibles du point de vue géopolitique et de la sécurité), a également été exprimé par le groupe de pays du G7 lors de son sommet de juin 2021[30]. Le G7 comprend les États-Unis, le Royaume-Uni, le Canada, le Japon, l’Allemagne, la France et l’Italie, et constitue le groupement le plus important au monde de nations industrialisées à revenu élevé. Le sommet de juin comprenait également l’Australie, l’Inde, la Corée du Sud et l’Afrique du Sud[31]. En tant que telle, la réunion comptait tous les membres de la Quadrilatérale et du SCRI, ce qui renforce la perspective d’une collaboration entre les deux groupes et le G7 pour poursuivre l’objectif commun de rendre les chaînes d’approvisionnement stratégiques plus résilientes.
Vu à travers le prisme de la géopolitique, le G7, la Quad et le SCRI reflètent un modèle émergent de coalescence politique mondiale qui prend forme autour des chaînes d’approvisionnement. La coalition comprend de grandes démocraties aux sociétés ouvertes. Entre eux, les pays disposent d’importantes capacités technologiques, tant existantes qu’émergentes, et sont bien placés pour accueillir de nouvelles chaînes d’approvisionnement.
La question clé est de savoir si ces coalitions, qui représentent l’un des aspects du conflit entre les États-Unis et la Chine sur la suprématie technologique et la militarisation des chaînes d’approvisionnement, seront en mesure de soutenir économiquement l’évolution des chaînes d’approvisionnement. Cette question est cruciale car la géopolitique n’a jamais été le moteur des chaînes d’approvisionnement.
Depuis le début du cycle actuel de mondialisation économique, il y a environ quarante ans, les chaînes d’approvisionnement ont été dispersées dans l’espace afin de maximiser l’efficacité économique de divers emplacements géographiques. Cela explique pourquoi, bien qu’ils soient à la pointe de l’innovation technologique mondiale, les États-Unis se limitent essentiellement à la conception de semi-conducteurs et importent des puces, destinées à être utilisées par leurs industries nationales, depuis des sites de fabrication moins chers de la région Asie-Pacifique. Cela explique également pourquoi les États-Unis et la plupart des pays européens ont quitté l’espace d’approvisionnement en amont pour produire des intermédiaires et des matières premières pour les médicaments et les importent de Chine pour produire des doses finies dans leurs usines.
La mondialisation de l’économie a entraîné une réduction considérable des droits de douane transfrontaliers dans le monde entier, permettant la circulation sans restriction de vastes volumes de marchandises et de composants entre les pays. Associés à des règles tout aussi libérales pour les mouvements transfrontaliers de capitaux, les investissements à forte intensité d’exportation réalisés par les entreprises leaders dans diverses chaînes d’approvisionnement mondiales ont conduit à la croissance de couches très imbriquées d’entreprises se soutenant mutuellement dans des chaînes d’approvisionnement géographiquement dispersées.
L’environnement géopolitique actuel exige que l’on renonce au principe d’efficacité économique qui façonne les chaînes d’approvisionnement. Il exige en outre une réorganisation des chaînes d’approvisionnement, y compris la relocalisation physique de plusieurs réseaux existants, au sein d’un groupe de pays “partageant les mêmes idées” (un groupe d’États alliés sur le plan géopolitique).
Défis
La Quadrilatérale a saisi le contexte de la pandémie pour relever les défis de la santé publique mondiale par le biais d’un partenariat en matière de vaccins. L’Australie, l’Inde, le Japon et les États-Unis s’appuieront sur leurs atouts économiques respectifs pour produire un milliard de doses de vaccins COVID-19 d’ici la fin 2022 pour les pays de la région indo-pacifique. L’International Development Finance Corporation des États-Unis financera l’augmentation de la capacité de production de vaccins dans la Biological E de l’Inde ; le Japon accordera des prêts concessionnels à l’Inde pour développer la fabrication de vaccins COVID-19 destinés à l’exportation ; et l’Australie contribuera financièrement à la fourniture de vaccins et assurera la logistique de leur distribution régionale.[32] Toutefois, l’extension d’un modèle de partenariat similaire aux chaînes d’approvisionnement stratégiquement sensibles, telles que les semi-conducteurs et les grandes batteries, pourrait s’avérer difficile en raison de l’influence actuelle de la Chine sur ces réseaux en tant que lieu d’approvisionnement majeur et marché de demande finale important.
Les perspectives de croissance régulière de l’économie chinoise, en dépit de la pandémie, garantissent que les entreprises chefs de file de la plupart des chaînes d’approvisionnement de haute technologie continueront à considérer la Chine comme un marché de consommation majeur, en particulier pour des produits tels que les batteries rechargeables au lithium-ion et l’électronique grand public. Dans le même temps, les entreprises leaders de ces chaînes chercheront également à rester géographiquement proches du marché chinois afin de s’assurer que les approvisionnements “juste à temps” ne sont pas étranglés et que les stocks ne sont pas épuisés, comme cela s’est produit pendant la période COVID-19.
La délocalisation de la production de la Chine continentale vers des pays “partageant les mêmes idées” dépendra également des incitations financières qu’ils seront en mesure d’offrir. Le Japon, l’Australie et l’Inde ont annoncé diverses politiques à cet égard - le Japon a annoncé des subventions pour encourager ses entreprises à se relocaliser dans le pays et plusieurs autres à partir de la Chine ;[33] l’Inde a annoncé des incitations liées à la production pour développer les capacités locales dans plusieurs industries ;[34] et l’Australie a annoncé un paquet économique pour des chaînes d’approvisionnement plus résilientes et des capacités de fabrication nationales plus importantes[35]. La recherche d’autres destinations d’approvisionnement et le développement de capacités locales suffisantes sont les moyens de progresser. Toutefois, malgré les incitations financières, il faudra du temps pour obtenir des résultats.
Dans l’intervalle, des événements géopolitiques exogènes pourraient compliquer considérablement les perspectives de délocalisation. La prise du pouvoir par les Talibans en Afghanistan et les liens faciles qu’ils entretiennent avec la Chine offrent à Pékin une opportunité sans précédent d’accéder aux ressources minérales inexploitées de l’Afghanistan, y compris le lithium et les terres rares, augmentant ainsi son contrôle sur le marché mondial des matériaux critiques avec des implications significatives pour les chaînes d’approvisionnement stratégiques[36]. D’autres développements géopolitiques de ce type ayant des implications géoéconomiques de grande envergure poseront des défis pour les perspectives de réorganisation des chaînes d’approvisionnement mondiales au sein des coalitions Quad, SCRI et G7.
Conclusion
La pandémie de COVID-19 a provoqué de grands bouleversements dans les chaînes d’approvisionnement mondiales, rendus plus prononcés par l’incapacité de la plupart des pays à faire face à ces perturbations. Les ressources nationales étant concentrées sur les exigences de santé publique induites par la pandémie, les fractures de la chaîne d’approvisionnement n’ont fait que s’aggraver.
Dans le même temps, COVID-19 a également déclenché un besoin géopolitique notable de réorganiser les chaînes d’approvisionnement mondiales. S’inspirant de la tendance au techno-nationalisme qui a caractérisé le conflit entre les États-Unis et la Chine, les développements post-pandémiques, principalement la détérioration des liens entre la Chine et plusieurs alliés des États-Unis, ont conduit à l’élaboration de coalitions multi-pays pour renforcer la résilience des chaînes d’approvisionnement stratégiques.
En dépit de l’impulsion géopolitique dominante, la réorganisation des chaînes d’approvisionnement, motivée par des raisons d’efficacité économique, ne se fera pas sans difficultés. Beaucoup dépendra de la manière dont les pays participants parviendront à aligner leurs politiques commerciales et réglementaires pour faciliter la réorganisation, et de la manière dont ils géreront les développements géopolitiques imprévus.
Dix ans plus tard, les vulnérabilités se sont accentuées et ont entraîné une pénurie mondiale de puces à semi-conducteurs à la suite des fermetures de la production à Taïwan et en Asie du Sud-Est pour lutter contre l’épidémie de COVID-19[b].
La baisse des ventes d’Apple, que le PDG Tom Cook a attribuée aux perturbations de l’approvisionnement en Asie du Sud-Est, illustre bien la pénurie de puces et son impact sur les chaînes d’approvisionnement[c].
[c] Les tarifs américains sur l’acier et l’aluminium ont toutefois été imposés pour des raisons de sécurité nationale en vertu de la section 232 de la loi américaine sur l’expansion du commerce de 1962. La justification de la sécurité nationale était d’assurer des disponibilités nationales suffisantes d’acier et d’aluminium, car ces produits sont largement requis par les industries nationales et leur dépendance à l’égard des importations pourrait nuire à la sécurité nationale. Les droits de douane étaient donc censés encourager le renforcement des capacités locales.
Dix ans plus tard, les vulnérabilités se sont accentuées et ont entraîné une pénurie mondiale de puces à semi-conducteurs à la suite des fermetures de la production à Taïwan et en Asie du Sud-Est pour lutter contre l’épidémie de COVID-19[b].
La baisse des ventes d’Apple, que le PDG Tom Cook a attribuée aux perturbations de l’approvisionnement en Asie du Sud-Est, illustre bien la pénurie de puces et son impact sur les chaînes d’approvisionnement[c].
[c] Les tarifs américains sur l’acier et l’aluminium ont toutefois été imposés pour des raisons de sécurité nationale en vertu de la section 232 de la loi américaine sur l’expansion du commerce de 1962. La justification de la sécurité nationale était d’assurer des disponibilités nationales suffisantes d’acier et d’aluminium, car ces produits sont largement requis par les industries nationales et leur dépendance à l’égard des importations pourrait nuire à la sécurité nationale. Les tarifs douaniers étaient donc censés encourager l’augmentation des capacités locales.
[1] Forum économique mondial, Building Resilience in Supply Chains, 2013.
[2] Banque asiatique de développement, Asia-Pacific Trade Facilitation Report 2021, ADB, octobre 2021.
[3] Steve Lohr, “Stress Test for the Global Supply Chain”, New York Times, 19 mars 2011.
[4] Aekapol Chongvilaivan, “Thailand’s 2011 flooding : Son impact sur les exportations directes et les chaînes d’approvisionnement mondiales “, Série de documents de travail, Réseau de recherche et de formation sur le commerce en Asie-Pacifique (ARTNeT), 113, mai 2012.
[5] “Renforcer la résilience des chaînes d’approvisionnement”.
[6] “Renforcer la résilience des chaînes d’approvisionnement”.
[7] “Rapport sur la facilitation des échanges en Asie-Pacifique 2021”.
[8] Elisabeth Braw, “Blindsided on the Supply Side”, Foreign Policy, 4 mars 2020.
[9] “Ningbo : Global supply fears as China partly shuts major port”, BBC, 13 août 2021.
[10] “Rapport sur la facilitation du commerce en Asie-Pacifique 2021”.
[11] Société financière internationale, How Firms are Responding and Adapting During COVID-19 and Recovery, Washington DC, Groupe de la Banque mondiale, mars 2021.
[12] “Apple results hit by supply chain woes, Cook says holiday quarter impact will be worse”, ChannelNewsAsia, 29 octobre 2021.
[13] Jamison M. Day, ” Fostering emergent resilience : the complex adaptive supply network of disaster relief “, International Journal of Production Research 52(7) : Pages 1970-1988, 2014
[14] “Construire la résilience dans les chaînes d’approvisionnement”.
[15] Forum économique mondial, L’âge de la coercition économique : comment la géopolitique perturbe les chaînes d’approvisionnement, les systèmes financiers, les marchés de l’énergie, le commerce et l’Internet, 2016.
[16] ” US steel and aluminium imports face big tariffs, Trump says “, BBC, 1er mars 2018.
[17] Sidney Leng, ” China hits retaliation button, launching tariffs as trade war with US starts “, South China Morning Post, 6 juillet 2018.
[18] Doug Palmer et Jon McClure, ” Where we stand in Trump’s trade war “, Politico, 7 juillet 2018.
[19] Jeffrey Wilson, “”NATO” for trade” : a bad answer to a good question ?”, Hinrich Foundation ; 13 juillet 2021.
[20] Bureau du représentant américain au commerce, Bureau exécutif du président, ” Trump Administration Sends Annual Trade Agenda Report to Congress “, 28 février 2018.
[21] Jonathan Hackenbroich, Filip Medunic et Pawel Zerka ” Tough trade : The hidden costs of economic coercion “, European Council on Foreign Relations, Policy Brief, 1er février 2022.
[22] Organisation mondiale du commerce, “Australie, profil commercial”, OMC.
[23] ” How China’s trade restrictions are affecting the Australian economy “, BT, 26 novembre 2020.
[24] Braw, ” Blindsided on the Supply Side ” (aveuglé du côté de l’offre).
[25] Chris Adams, ” The Emerging Techno-Nationalism “, National Press Foundation, 9 juin 2020.
[26] Dipanjan Roy Chaudhury, ” Quad ministers vow to make supply chains resilient, Indo-Pacific free and open “, The Economic Times, 6 octobre 2020.
[27] La Maison Blanche, Gouvernement des États-Unis d’Amérique, ” Fact Sheet : The White House, Government of the United States of America, “Joint Statement from Quad Leaders,” September 24, 2021.
[28] Ministère des Affaires étrangères et du Commerce, gouvernement australien, ” Australia-India-Japan Economic Ministers’ Joint Statement on Supply Chain “, 1er septembre 2020.
[29] Ministère de l’économie, du commerce et de l’industrie, gouvernement du Japon, ” Déclaration conjointe des ministres du commerce australien, indien et japonais sur l’initiative de résilience de la chaîne d’approvisionnement “, 27 avril 2021.
[30] Maison Blanche, Gouvernement des États-Unis d’Amérique, “Communiqué du Sommet du G7 de Carbis Bay”, 13 juin 2021.
[31] “Communiqué du sommet du G7 de Carbis Bay”.
[32] “Fiche d’information : Sommet quadruple”
[33] “Le Japon paie des entreprises pour qu’elles fabriquent des produits chez lui. But China’s pull is still strong’, The Business Times, 26 septembre 2020.
[34] Invest India, Agence nationale de promotion et de facilitation des investissements, gouvernement indien, ” Production Linked Incentive (PLI) Schemes in India “.
[35] Ministère de l’industrie, des sciences, de l’énergie et des ressources, gouvernement australien, ” Meeting Our Needs in Times of Crisis “, 1er octobre 2020.
[36] Amitendu Palit, ” What China-Taliban Ties Mean for the US, Canada and the World “, Institut Macdonald Laurier, 21 octobre 2021.